Le mémoire›Annexes›Annexe 2
Annexe 2Protocole de contrôle, de reprise et de correction (outil 3)
Appelée depuis : partie II, construction et validation des ressources ; partie III, chapitres 1 à 3.
Utilité : éprouver une tâche, conserver le résultat et vérifier la correction. Les essais sont proportionnés à la ressource et au risque.
Classeur associé : classeur unique, module 05 (Contrôle et passation) ; feuilles
05_Tickets,05_Participants,05_Tests_dossiers,05_Passation,05_Ecarts,05_Synthese, guide05_Guide.Statut : jeu d’essai fictif et résultat de référence préparés pour le rapprochement mensuel (§ 4). Le protocole de reprise permet de conduire ensuite un essai avec un collaborateur. Une extension à l’analyse de TVA est proposée au § 5. Le corrigé ne constitue pas le compte rendu d’un essai humain.
1. Écrire ce que l’essai doit établir
Exemple d’affirmation : une personne qui ne suit pas habituellement le dossier peut préparer le rapprochement mensuel, identifier ce qui manque et adresser l’écart à la bonne personne.
Tableau – Écrire ce que l’essai doit établir
| Champ de préparation | À renseigner |
|---|---|
| Tâche et périmètre | [acte précis ; ce qui en est exclu] |
| Cas et pièces autorisés | [références et état de disponibilité] |
| Ressources | [titre, version, état, sources] |
| Participant | [rôle, connaissance du dossier, participation à la construction] |
| Contrôle attendu | [critères préparés avant l’essai] |
| Point d’arrêt | [fait, source ou droit manquant ; risque] |
| Recours | [personne habilitée, suppléant] |
| Période et temps | [date, début/fin, aide et reprise à relever] |
| Conclusion possible | [ce que ce cas permettra de dire] |
2. Trois lectures distinctes
Tableau – Trois lectures distinctes
| Lecture | Objet | Personne |
|---|---|---|
| Technique | accès, états, version, sources retrouvées, enregistrement, absence d’effet non autorisé | responsable du système |
| Professionnelle | qualité de la source, faits, raisonnement, limites, résultat | professionnel qualifié distinct du rédacteur lorsque possible |
| Humaine | possibilité de mener la tâche, comprendre le support et reconnaître une limite | participant n’ayant pas construit la ressource |
3. Cinq cas de ticket
Jeu initial, à adapter au format éprouvé. Les cas relatifs à la confidentialité, à l’action non autorisée ou à la contradiction d’une source s’ajoutent selon le risque.
Tableau – Cinq cas de ticket proposés
| Cas | Attendu |
|---|---|
| Une ressource couvre la question | citer la version, vérifier l’applicabilité ; éviter la création inutile |
| Aucune ressource ne couvre la question | signaler la lacune et orienter l’instruction |
| Une ressource existe, un fait déterminant manque | demander le fait ou suspendre la conclusion |
| Le cas améliore un support existant | proposer l’enrichissement au bon responsable |
| Aucun intérêt durable n’est identifié | classer sans nouvelle ressource ; conserver l’issue du travail |
4. Cas Noria : préparer le rapprochement de septembre
4.1. La consigne et les pièces remises au participant
Consigne. Préparer le rapprochement des actions de formation, des factures et des encaissements à partir du lot ci-dessous et de la version de la méthode remise pour l’essai. Conserver les références des pièces et rédiger les questions utiles au chef de mission. Relever les endroits où la consigne demande une explication.
L’exercice se place à un 6 octobre fictif, sans millésime, et porte sur le mois de septembre qui le précède, aux dates du cas fictif de Méridien. Le lot couvre le report, la facture sans référence et le règlement partiel. La pièce complémentaire S04, examinée à part, couvre la facture pour deux actions visée par la version 0.1.1 de la compétence. Les montants sont en euros TTC. Aucun calcul de TVA ni écriture comptable n’est demandé. Léa transmet les pièces, Karim confirme les séances, Inès prépare le travail et Victor examine les arbitrages.
S01, suivi des actions reçu le 6 octobre
Tableau – S01, suivi des actions
| Action et client | Date prévue | Date réalisée déclarée | Justificatif |
|---|---|---|---|
| F01, Société A | 3 septembre | 3 septembre | attestation R01 |
| F02, Société B | 12 septembre | 5 octobre | report P02 et attestation R02A |
| F03, Société C | 18 septembre | 18 septembre | attestation R03 |
S02, factures de septembre
Tableau – S02, factures de septembre
| Facture et client | Action indiquée | Date | Montant TTC |
|---|---|---|---|
| FAC01, Société A | F01, inscrite sur la facture | 4 septembre | 1 200 € |
| FAC02, Société B | F02, inscrite sur la facture | 10 septembre | 1 800 € |
| FAC03, Société C | absente, libellé « prestation » | 19 septembre | 600 € |
S03, encaissements justifiés dans le lot
Tableau – S03, encaissements justifiés
| Règlement | Date | Montant | Affectation du justificatif |
|---|---|---|---|
| ENC01 | 20 septembre | 1 200 € | FAC01 |
| ENC02 | 25 septembre | 900 € | FAC02, règlement partiel |
P02, confirmation du report. À la demande de son client, F02 a été reportée du 12 septembre au 5 octobre. Karim confirme sa réalisation au 5 octobre dans R02A. Le point est suivi dans le Relais de l’exercice sous la référence R02.
Aucun avoir ne figure dans le lot. Les échéances des factures ne sont pas communiquées. Les encaissements fournis ne constituent pas une liste exhaustive des règlements du dossier.
Deuxième passage. Remettre S02 à l’identique une seconde fois. Le participant reprend son tableau et explique comment il évite de compter deux fois les factures. Le report de F02 reste suivi sous R02.
S04, pièce complémentaire pour la version 0.1.1 : une facture pour deux actions. Examinée à part, elle n’entre pas dans les totaux du lot.
Tableau – S04, deux actions d’un même client sur une seule facture
| Pièce | Contenu | Ce que le participant doit produire |
|---|---|---|
| Suivi des actions, Société D | F04, 22/09, réalisée, attestation R04 ; F05, 29/09, réalisée, attestation R05 | deux lignes d’action, chacune avec sa date et son justificatif |
| Facture FAC04, Société D, 30/09, 1 500 € TTC | deux lignes : F04, 900 € ; F05, 600 € | une association par ligne, 900 € sur F04 et 600 € sur F05, jamais 1 500 € sur chacune ; la référence FAC04 conservée sur les deux lignes |
| Règlement ENC03, 1 500 €, référence FAC04 | un seul virement pour la facture | rattaché à FAC04 ; réparti par ligne selon la facture ; la synthèse par facture ne double pas les montants |
| Variante | la même facture sans lignes ni ventilation | aucune répartition inventée ; une question à Léa, et la facture reste dans le périmètre examiné avec la mention « répartition à établir » |
4.2. Le résultat de référence, réservé à la relecture
Ce résultat est établi à partir du lot fictif. Lors d’un essai, il reste séparé des pièces remises au participant.
Tableau – Résultat de référence du lot
| Facture | Action reliée | Facturé | Encaissé dans S03 | Différence sur le lot |
|---|---|---|---|---|
| FAC01 | F01 | 1 200 € | 1 200 € | 0 € |
| FAC02 | F02 | 1 800 € | 900 € | 900 € |
| FAC03 | à confirmer | 600 € | 0 € | 600 € |
| Total | 3 600 € | 2 100 € | 1 500 € |
Pour F02, le tableau conserve la date prévue du 12 septembre, la réalisation du 5 octobre et la facture du 10 septembre. P02 explique le report. Le collaborateur soumet à Victor la différence de période et le règlement partiel. Il ne déduit pas du seul tableau le traitement comptable à retenir.
Pour FAC03, le même nom de client ne suffit pas à établir un lien avec F03. Le collaborateur demande à Léa la référence de l’action facturée. Karim pourra confirmer la réalisation si la réponse nécessite une explication pédagogique. F03 reste visible dans le suivi, sans facture rapprochée tant que ce lien n’est pas établi.
Les 1 500 € correspondent à la différence entre les factures et les règlements présents dans le lot. Ils ne permettent ni de déclarer toutes ces sommes en retard ni d’exclure un autre paiement. La question porte sur les pièces complémentaires et les échéances à vérifier.
La seconde réception de S02 conserve les trois factures et les mêmes totaux. Le collaborateur reconnaît les références déjà traitées, conserve le fichier reçu et complète R02 si une nouvelle explication apparaît, sans ouvrir une seconde demande sur le report.
4.3. Ce que le relecteur examine
Le rapprochement doit être juste sur les montants et compréhensible sur les dates. Le relecteur vérifie que chaque lien repose sur une pièce, que les informations absentes sont signalées et que les questions sont adressées à la bonne personne. Il confronte ces attendus au tableau remis, puis consigne l’aide demandée et les corrections dans le journal du § 8.
5. Adapter les critères à une autre tâche : l’analyse de TVA
Pour la préparation d’une analyse de TVA, le cabinet peut retenir cinq participants et dix dossiers autorisés et anonymisés, deux par personne dont au moins un non connu. Ce dimensionnement s’ajuste au périmètre choisi.
Consigne : examiner les pièces disponibles, préparer une analyse pour le responsable de mission, distinguer les faits établis des inconnues, citer les sources et préciser la validation nécessaire. Toute demande d’aide est autorisée et consignée.
Tableau – Critères de relecture de l’analyse de TVA
| Critère | Satisfaisant | À reprendre ou à suspendre |
|---|---|---|
| Attestation | pièce, titulaire, date d’effet et éléments de maintien examinés | exonération conclue sans pièce ou par assimilation au donneur d’ordre |
| Prestation | opération et éventuels éléments étroitement liés qualifiés | traitement uniforme de toutes les ventes ou de tous les accessoires |
| Sous-traitance | situation propre du prestataire examinée | statut du donneur d’ordre transposé au sous-traitant |
| Achats | affectation et règles de déduction examinées | droit à déduction supposé |
| Sources | références vérifiables, date et version pertinentes | référence inventée, périmée ou non lue |
| Inconnues | informations déterminantes signalées | valeur ou fait inventé |
| Conclusion | champ, réserves, recours et décision attendue explicites | réponse générale hors périmètre |
Le relecteur peut qualifier un résultat « partiel » et préciser la correction. Une erreur critique bloque l’emploi de la production, sans compensation par un score moyen.
6. La passation à blanc
Le repreneur examine sept ensembles : activité et organisation, régimes utiles, décisions et options, échéances et obligations, ressources applicables, pièces ou informations absentes, histoire de la relation utile à la mission. Pour chacun, il renseigne la référence trouvée, sa portée, l’incertitude, l’aide demandée et la correction proposée.
Tableau – Graduation documentaire des supports
| Degré | Ce que le support permet |
|---|---|
| 0 | absent |
| 1 | mentionné sans source |
| 2 | sourcé mais incomplet |
| 3 | exploitable avec une confirmation limitée |
| 4 | utilisable pour la tâche avec source, période et responsabilité |
La graduation qualifie les supports, jamais la personne, et reste séparée des critères professionnels. La réunion qui suit traite les manques. La correction rejoint le dossier, la ressource, les accès ou l’accueil du collaborateur selon sa cause, et l’apport d’une explication orale est consigné.
7. Perturbations de continuité
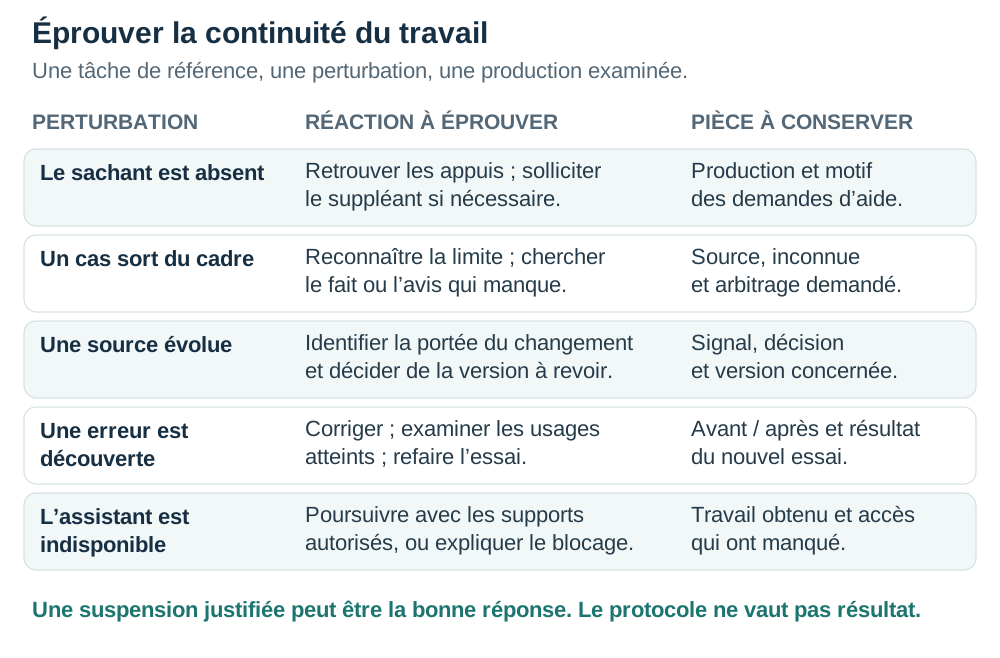
Après une tâche de référence, une seule perturbation à la fois, sur une copie ou un cas d’essai autorisé.
Tableau – Perturbations de continuité
| Perturbation | Réaction attendue | Pièce conservée |
|---|---|---|
| Sachant absent | poursuivre ce qui est maîtrisé, recourir au suppléant pour la décision habilitée | travail, questions, délai et arbitrage |
| Cas nouveau ou contradictoire | reconnaître la limite, rechercher les faits, éviter la conclusion automatique | sources, inconnues, suspension ou adaptation |
| Source modifiée | repérer le contenu atteint et demander son examen | signal, ressource, décision et portée dossier |
| Erreur après usage | contenir sa diffusion, identifier version et usages connus, corriger | périmètre établi ou inconnu, décisions, nouvelle version |
| Assistant indisponible | mener la tâche depuis les supports autorisés ou expliquer le blocage | production manuelle, temps, réserves et accès |
| Application indisponible, si retenue | utiliser une procédure de reprise et des exports préalablement vérifiés | date de l’export, accès, tâche réellement réalisable |
8. Journal d’essai et fiche d’écart
Tableau – Journal d’essai et fiche d’écart
| Champ | Saisie |
|---|---|
| Identifiant, date, tâche, cas | [à compléter] |
| Versions et pièces | [références] |
| Participant et contexte | [rôle ; connu/non connu ; rédacteur/non rédacteur] |
| Résultat et sortie brute | [lien ; réalisé/partiel/suspendu/non réalisé] |
| Temps et aide | [préparation, exécution, relecture, reprise ; motif du recours] |
| Écart | [attendu/constaté ; technique, professionnel ou compréhension] |
| Cause | [établie ou inconnue] |
| Correction décidée | [objet, action, responsable, date] |
| Nouvel essai | [cas, participant, nouvelle version et production] |
| Conclusion autorisée | [ce que les pièces établissent, limites] |
Les feuilles du module 05 accueillent les essais de ticket, les tests dossiers, la passation et les écarts. Les perturbations et leurs critères sont décrits dans la consigne jointe au classeur.
9. Seconde épreuve après correction
Après correction, la tâche est reprise avec la nouvelle version. Le premier résultat est conservé, et la vérification porte sur la disparition du défaut sans déplacement du risque. Un nouveau participant ou un cas équivalent distingue l’amélioration du support du souvenir du premier essai. Pour la comparaison des trois régimes de travail, les mêmes critères et des cas comparables sont conservés, avec les différences de difficulté et d’expérience notées. Un incident de confidentialité, une source inventée ou une action professionnelle non autorisée suspend le parcours concerné jusqu’à une décision habilitée et un contrôle de la correction.
↩︎ Retour au corps : partie III, chapitre 2, section 2. Éprouver la continuité et refaire l’essai après correction.
Texte intégral de l'annexe, généré depuis les sources du mémoire (version de dépôt). Toutes les annexes.